Ich hatte ein angenehmes und sehr professionell vorbereitetes Interview mit Dirk Reineke von der Nordwest Zeitung zum Sparen und Vermögensaufbau. "Nachhaltiger ist es, sich einmalig von der mentalen Last zu befreien und auf positive Folgeeffekte zu setzen. Beides gehe mit dem Abotrick: Genau so wie Dienstleister, die natürlich nur bei Vertragsabschluss nach Einzugsermächtigung fragen und danach stumm kassieren, könne man sich auch selbst den zuvor ermittelten Sparbetrag auf ein zweites Konto überweisen. Das habe den Effekt, dass man ihn aus den Augen verliere und nicht immer wieder aufs Neue darüber nachdenken müsse, anlegen zu müssen, erklärt Varmaz." Lest das Interview in voller Länge!
Die Kurzantwort lautet: sie senken das Risiko, gemessen mit der Volatilität. Gleichzeitig gibt es keinen Hinweis darauf, dass die Staatsausgaben die Renditen von Aktienmärkten erhöhen.
In einer clever angelegten empirischen Analyse untersuchen Cortes, Vossmeyer und Weidenmier die Aktienmarktvolatilität in Kriegszeiten. Sie finden Hinweise, dass die US-amerikanische Aktienmarktvolatilität in Kriegszeiten sehr niedrig ist. Dieses scheinbar erstaunliche Ergebnis, nach dem die Aktienvolatilität in den als unsicher empfundenen Kriegszeiten niedrig ist, erklärt sich damit, dass die Investoren die Cash-Flows der Unternehmen aufgrund der Staatsausgaben einfacher prognostizieren können. Insbesondere die Rüstungsbranche weist niedrige Aktienmarktvolatilität auf; das lässt sich gerade auf die Staatsausgaben während der Kriegszeiten zurückführen.
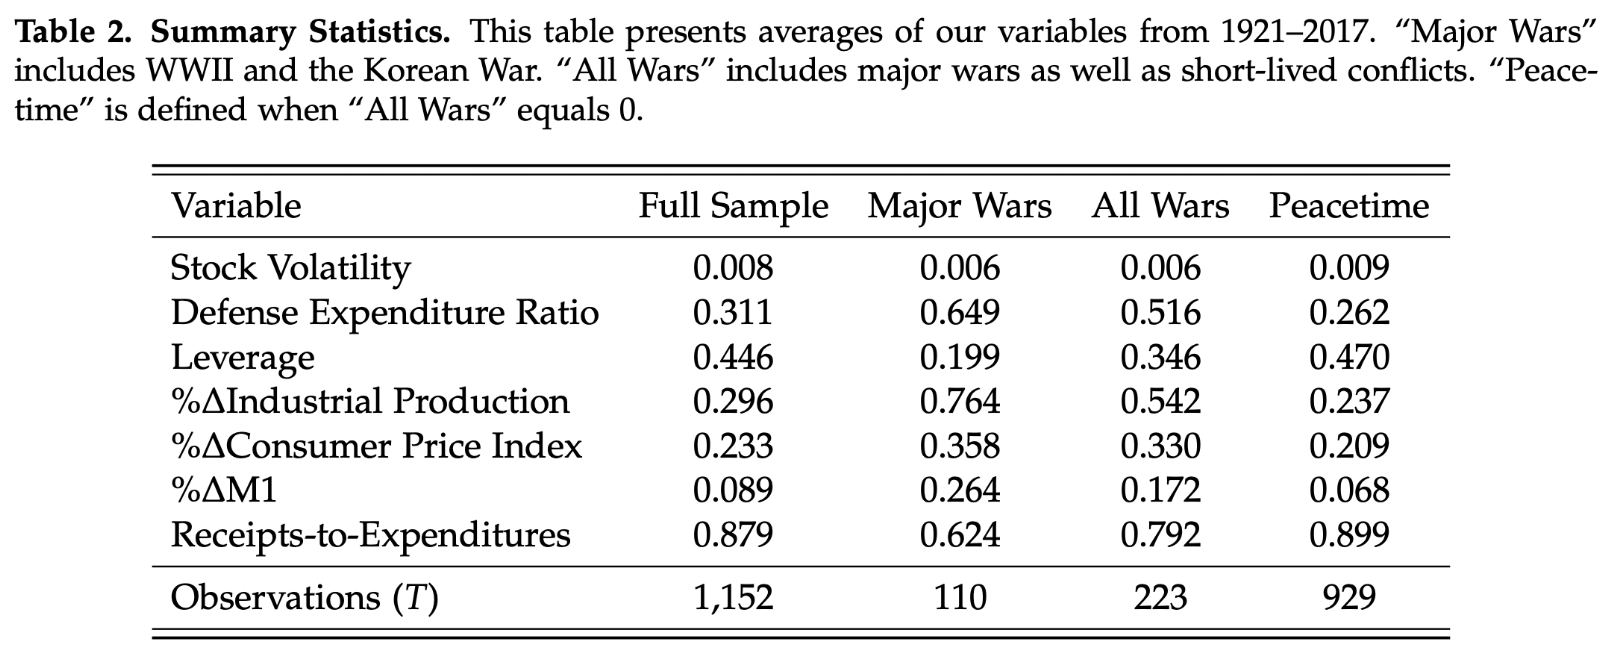 |
| Abb. 1. Tabelle 2 aus der Arbeit von Cortes, Vossmeyer und Weidenmier |
In der Abb. 1, in der ich die Tabelle 2 aus der Originalarbeit übernommen habe, wird ersichtlich, das der Gesamtmarkt eine geringere Volatilität ausweist (Zeile Stock Volatility). Die Vola ist während der Kriegszeiten niedriger. Es handelt sich also nicht (nur) um einen direkten Effekt bei den profitierenden Unternehmen. Der Gesamtmarkt hat eine geringere Volatilität während der Kriegszeiten.
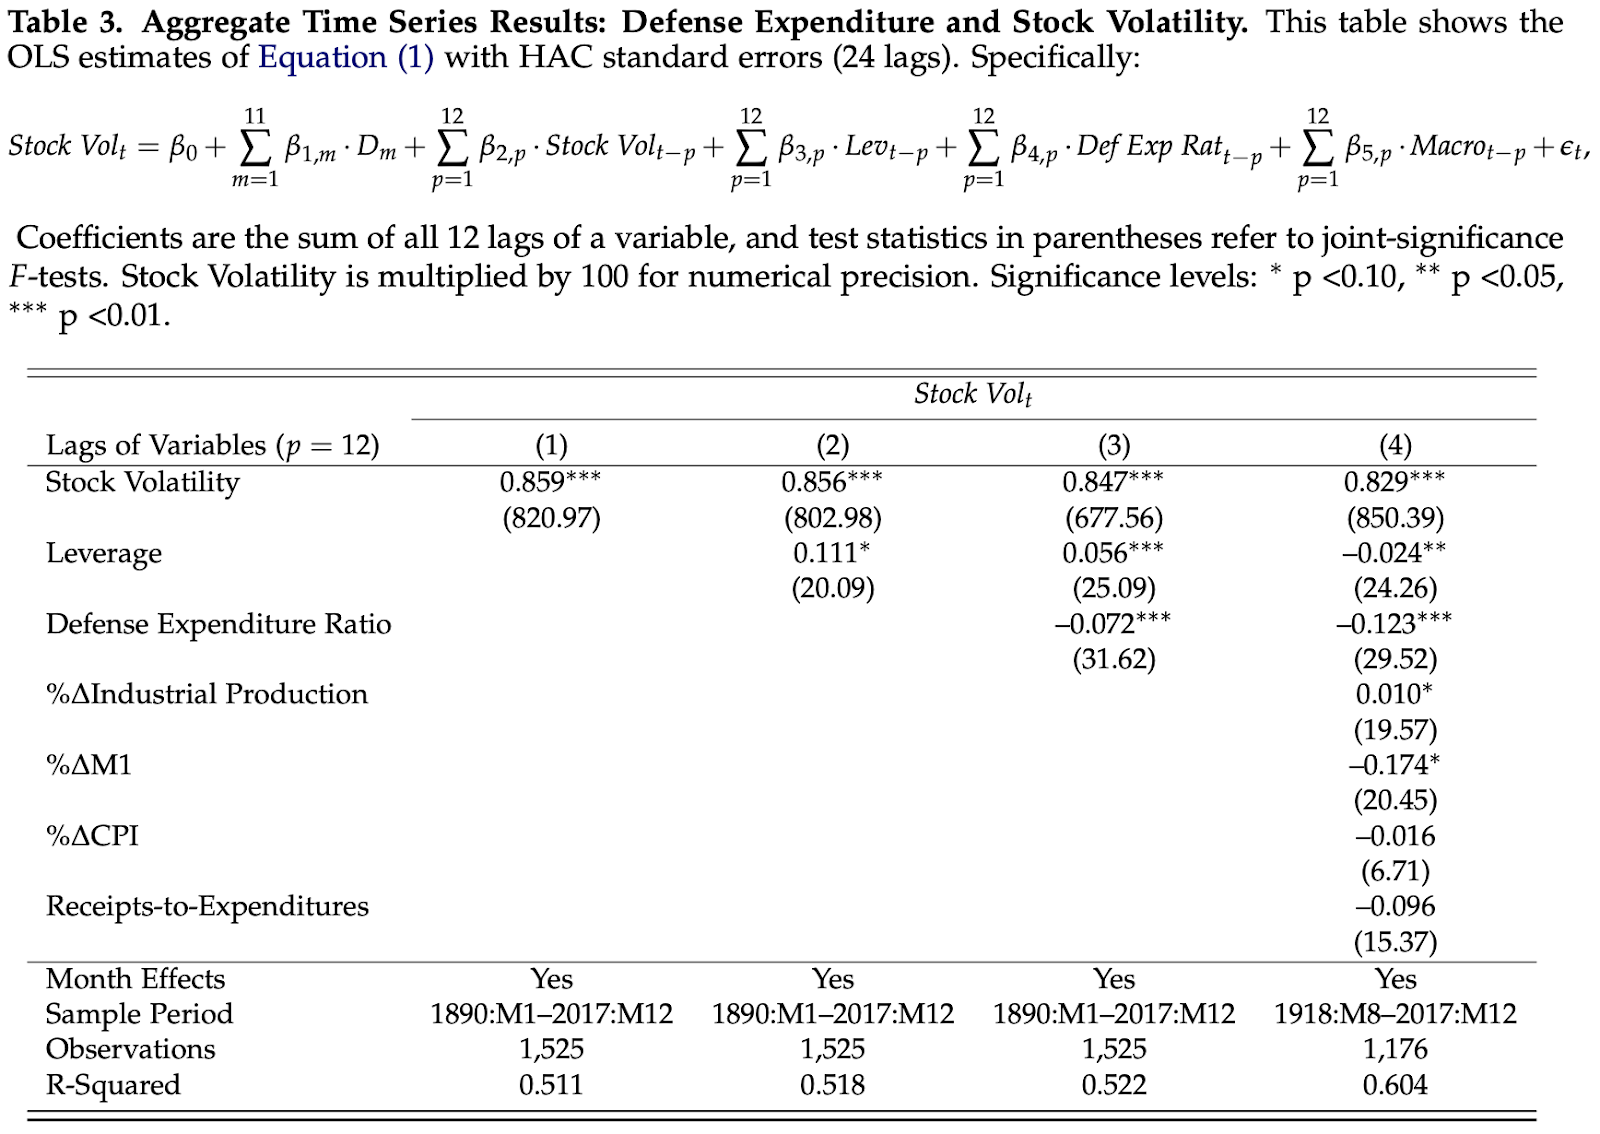 |
| Abb. 2. Tabelle 3 aus der Arbeit von Cortes, Vossmeyer und Weidenmier |
In der Abb. 2, in der ich die Tabelle 3 aus der Originalarbeit übernommen habe, zeigt sich, dass die Volatilität mit zunehmenden Staatsausgaben sinkt (der Koeffizient auf Defense Expenditure Ratio ist negativ und signifikant [die drei Sternchen]). In den weiteren Analysen in ihrer Arbeit dokumentieren Cortes, Vossmeyer und Weidenmier weitere empirische Befunde, nach den die Staatsausgaben ursächlich für die Senkung der Volatilität sind.
Eine sehr lesenswerte Arbeit, empfehlenswert! Auch sehr interessant als ein Thema für eine Bachelor- oder Masterarbeit im Hinblick auf die Übertragbarkeit der Ergebnisse auf andere nationale Märkte.
Comments
Post a Comment